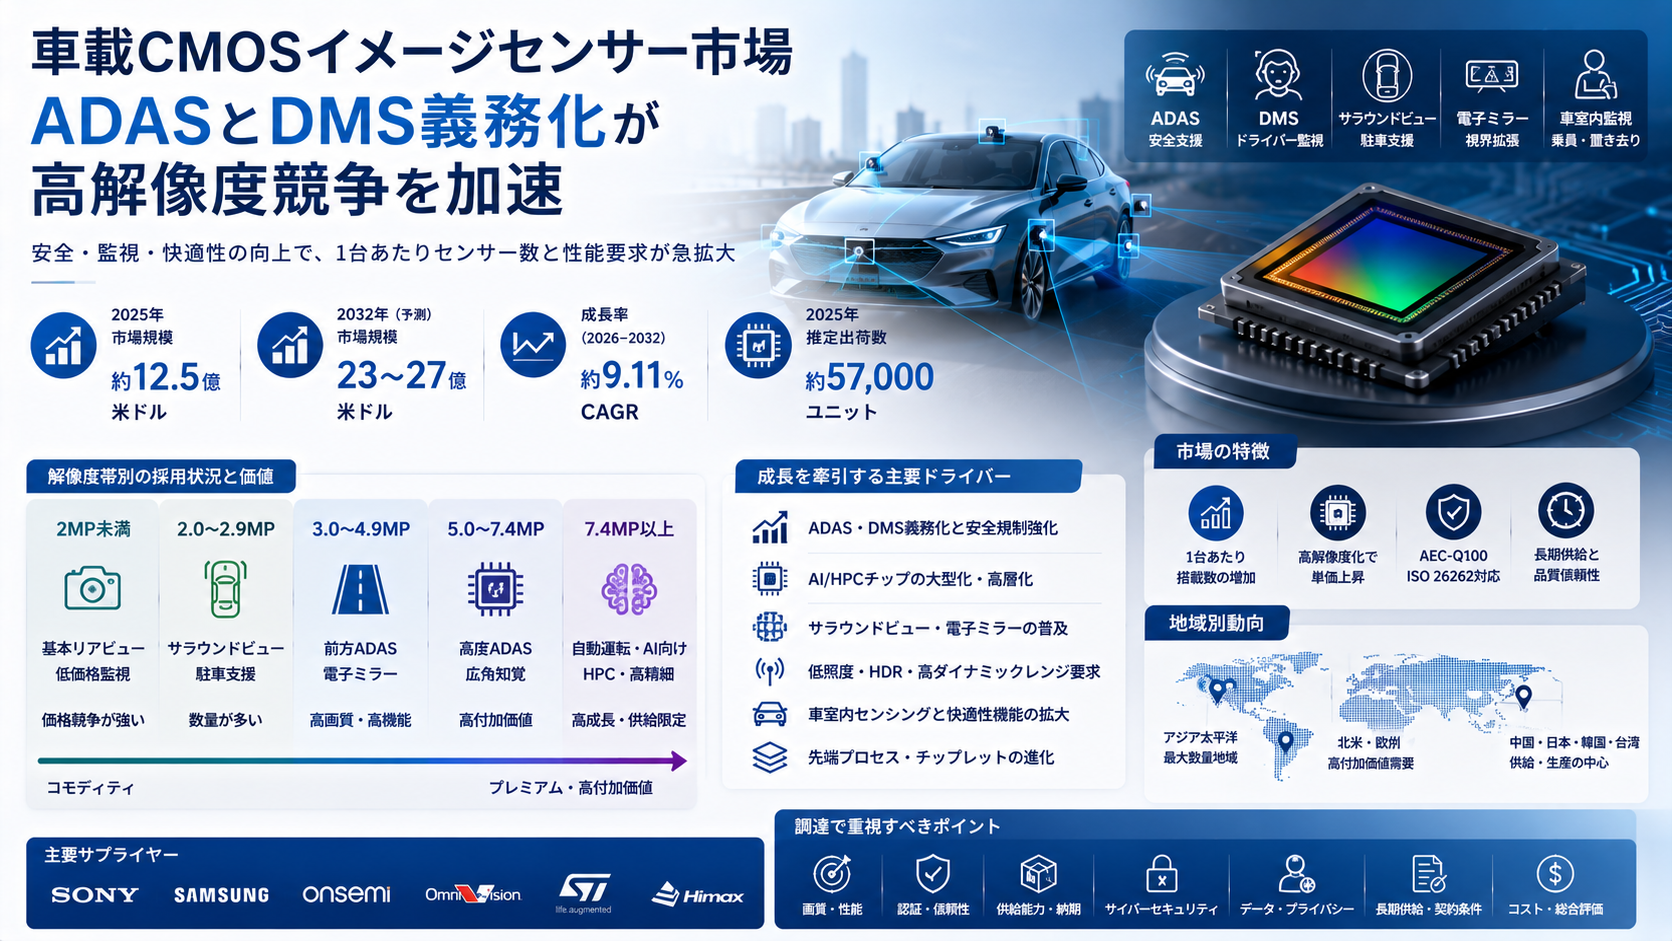
車載CMOSイメージセンサー市場を評価する際は、一般のスマートフォン向けCISとは異なるAEC-Q100、ISO 26262、長期設計採用、温度、振動、グレア、サイバーセキュリティ要件を考慮する必要があります。本記事では、画素階層、用途、価格、認証、供給、地域、競争、データ規制、2032年までの調達戦略を整理します。
主要市場指標
- 2025年の市場規模:約12.5億米ドル
- 2032年の予測市場規模:23億から27億米ドル
- 2026年から2032年の成長率:約9.11% CAGR
- 最大用途:ADAS向け前方・サラウンド知覚
- 最も高成長の用途:ドライバーサポートシステムとDMS
- 主要サプライヤー:ソニー、サムスン、オンセミ
- 主要認証:AEC-Q100、ISO 26262
- 最大数量地域:アジア太平洋
- 主要画素帯:2MP未満から7.4MP以上
カメラ搭載数の増加が車載CMOSイメージセンサー市場を押し上げる
一台当たりのセンサー数は、安全、駐車、監視、快適性、車室内機能の追加によって増加しています。
- 前方ADAS:自動緊急ブレーキ、車線維持、標識認識、歩行者検知のため、高ダイナミックレンジと低照度性能が必要です。
- サラウンドビュー:複数カメラを合成し、駐車、低速走行、死角監視を支援します。色再現と同期が重要です。
- リアビュー:低価格帯でも搭載が広がりますが、コモディティ化と価格競争が強い用途です。
- 電子ミラー:雨、夜間、逆光に対応し、従来ミラーより広い視野と画像補正を提供します。
- DMS:顔、視線、まばたき、頭部姿勢を監視し、居眠りや注意散漫を検知します。規制が搭載を加速させています。
- OMS:乗員、子ども、シートベルト、置き去りを検知し、車室内安全とパーソナライズへ用途が広がります。
- 自動運転:カメラ、レーダー、LiDARを統合するセンサーフュージョンの一部として、高解像度と冗長性が求められます。
車載CISの価値は低画素から高解像度へ移る
センサー数量が増えても、低画素品の価格下落が速い場合、売上と利益は同じ速度で増えません。
| 画素帯 | 主な用途 | 競争環境 | 価値の焦点 |
|---|---|---|---|
| 2MP未満 | 基本リアビュー、低価格監視 | 価格競争が強い | コスト、供給、量産性 |
| 2.0から2.9MP | サラウンド、駐車支援 | 複数サプライヤー | HDR、色、同期 |
| 3.0から4.9MP | 前方ADAS、電子ミラー | 認証と設計採用が重要 | 低照度、機能安全 |
| 5.0から7.4MP | 高度ADAS、広角知覚 | 供給者が限定 | 解像度、HDR、熱性能 |
| 7.4MP以上 | 先進知覚、自動運転 | 高難度、高い設計障壁 | AI対応、低ノイズ、長距離認識 |
単価下落とプレミアム化が同時に進む
車載CISでは、低画素のリアビューや基本サラウンド品でアジア企業の価格競争が進み、平均販売価格を押し下げます。一方、高解像度ADAS、DMS、低照度、HDR、LEDフリッカー抑制、機能安全対応品は、顧客認定と設計固定が長いため、価格を維持しやすい傾向があります。
この二層構造により、出荷数量、売上、利益の伸びは一致しません。数量はカメラ搭載数で増えますが、利益は高画素比率、歩留まり、ウエハーコスト、パッケージ、長期保証、Tier 1との共同設計で決まります。企業分析では総センサー数より、高付加価値用途の設計採用、解像度構成、量産開始時期を見る必要があります。
車載認証がサプライヤー切替を難しくする
車載イメージセンサーは消費者向けセンサーより長い設計期間と厳しい品質保証を必要とします。
- AEC-Q100:温度、湿度、静電気、寿命、機械的ストレスなどの車載半導体試験を通過する必要があります。
- ISO 26262:安全目標、故障モード、診断、文書化、開発プロセスを機能安全の観点から管理します。
- 画質認定:HDR、低照度、逆光、LEDフリッカー、色、ノイズ、レンズとの組み合わせを評価します。
- システム認定:ISP、ECU、SoC、レンズ、ソフトウェア、ニューラルネットワークと一体で性能を確認します。
- 量産監視:欠陥率、フィールド故障、ロット追跡、変更通知、長期供給を継続的に管理します。
- 再認定:ウエハー工場、パッケージ、材料、工程を変える場合、顧客側で追加検証が必要になることがあります。
画素別需要、ADAS・DMS用途、主要企業、地域別市場、価格形成、認証、供給能力、2032年までの予測を詳しく確認する場合は、無料サンプルレポートをダウンロードして追加情報を確認できます。
車載CMOSイメージセンサー調達の12項目
画素数だけで比較すると、実車性能と長期供給の差を見落とします。
- 用途:前方、サラウンド、DMS、電子ミラー、暗視のどれに使うかを明確にする。
- 画質:解像度、ピクセルサイズ、HDR、SNR、低照度、色再現、フリッカー性能を確認する。
- 温度:車内外の温度範囲、自己発熱、熱雑音、画質劣化を評価する。
- 機能安全:故障検知、冗長性、診断範囲、ASIL対応、セーフステートを確認する。
- インターフェース:MIPI、SerDes、ISP、SoC、ECUとの互換性と帯域幅を見る。
- サイバー対策:映像データ、更新、認証、通信経路、UNECE R155対応を確認する。
- プライバシー:DMS・OMSで取得する顔、視線、乗員情報の保存、処理、匿名化を設計する。
- 供給能力:車載認定済みウエハー、パッケージ、テストの能力と増産計画を確認する。
- 変更管理:工場、マスク、画素設計、パッケージ、ファームウェア変更の通知期間を定める。
- 寿命:車両プログラム終了までの供給年数、最終受注、保守在庫を契約化する。
- 第二供給者:ピン互換だけでなく、画質、ISP調整、アルゴリズム再学習、認定時間を考慮する。
- 総費用:センサー単価、レンズ、ISP、演算、冷却、ソフト、認定、保証をまとめて比較する。
供給力は車載認定済み能力で測る
一般CISのウエハー能力が余っていても、車載品をすぐに増産できるとは限りません。
- ウエハー工程:BSI、積層構造、高感度画素、HDR回路を安定した歩留まりで生産する必要があります。
- パッケージ:熱、湿度、振動、光学位置、封止、汚染に耐える車載仕様が必要です。
- テスト:電気特性だけでなく、画像欠陥、温度別性能、フリッカー、機能安全を評価します。
- 長期認定:新ラインを追加しても、OEMとTier 1の承認を得るまで数年かかる場合があります。
- 利用率:需要増加と能力増加が近い速度で進むため、ウエハーや後工程の障害が納期へ直結します。
- 地政学:先端半導体の輸出管理、原産地、関税、地域別認証が供給先を制約する可能性があります。
競争はソニー、サムスン、オンセミを中心に進む
市場は適度に集中し、上位3社が高解像度と車載認定で優位を持っています。
- ソニー:高感度、HDR、積層型センサー、イメージング技術でプレミアムADASとDMSを狙います。
- サムスン:大規模半導体製造、画素技術、先端プロセスを活用し、高解像度車載品を拡大しています。
- オンセミ:長い車載顧客基盤、ADAS認定、Tier 1との関係を背景に重要な位置を持ちます。
- OmniVision:幅広い画素帯とコスト競争力で、サラウンド、DMS、量販用途へ対応します。
- STMicroelectronics:車載半導体、機能安全、センサーフュージョンとの連携で差別化します。
- 新興企業:低価格品、特殊HDR、赤外線、AI統合を足掛かりに参入しますが、長期認定が壁になります。
地域別の市場機会は数量と高付加価値で異なる
アジア太平洋が数量を主導し、欧州と北米が高付加価値ADAS需要と安全基準を支えます。
- 中国:世界最大級の自動車生産、EV、国内ADAS、価格競争が数量成長を押し上げます。
- 日本:自動車OEM、Tier 1、ソニー、長期品質要求を背景に、高信頼性と共同設計で重要です。
- 韓国:サムスンのセンサー能力と自動車・電子産業を活用し、高解像度品の供給を拡大します。
- 欧州:安全規制、DMS義務化、高級車、ADAS搭載率が高付加価値センサー需要を支えます。
- 北米:大型車、高度ADAS、自動運転開発、半導体投資が需要を作ります。
- インド・東南アジア:車両安全規制と量販車へのカメラ標準化が中長期の数量機会になります。
DMSと車室内カメラではプライバシーが製品要件になる
車外カメラと異なり、車室内カメラは顔、視線、行動、乗員情報を扱います。
- エッジ処理:映像を車外へ送らず、車内ECUで必要な特徴量だけを処理する設計が重要です。
- データ最小化:保存期間、目的、アクセス権を限定し、不要な原画像を残さない方針が求められます。
- 同意と通知:所有者、運転者、同乗者へ取得目的を明確に示す必要があります。
- サイバーセキュリティ:カメラ、ECU、通信、更新経路を保護し、不正アクセスと映像流出を防ぎます。
- 地域差:欧州、北米、アジアでデータ保護要件が異なるため、ソフトウェア構成を地域別に管理する必要があります。
- 供給者責任:センサー企業だけでなく、ISP、SoC、アルゴリズム、Tier 1、OEMの責任分担を明確にします。
車載CMOSイメージセンサー市場の主要リスク
数量成長が強くても、価格、代替技術、規制、供給障害が利益を抑える可能性があります。
- 低画素ASPの崩壊:アジア企業の価格競争が搭載数増加を上回ると、売上成長が鈍化します。
- センサーフュージョン:LiDARやレーダーの性能向上で知覚スタックの価値配分が変わる可能性があります。
- 供給障害:ウエハー、パッケージ、テスト、物流の停止が長い設計固定のため代替しにくくなります。
- サイバー規制:UNECE R155や地域別セキュリティ要求が設計、更新、認証費用を増やします。
- プライバシー:DMS・OMSのデータ利用制限が機能、保存、クラウド連携を制約する可能性があります。
- 過剰投資:能力増設が需要を上回ると、低画素から中画素まで価格圧力が広がります。
2032年までの3つの市場シナリオ
市場の上振れと下振れは、車両台数より一台当たりカメラ数と高画素構成で決まります。
- 基本シナリオ:ADAS、DMS、サラウンドビューの標準化が進み、低画素の価格下落を高解像度構成が補います。
- 上振れシナリオ:安全規制、自動運転、高度DMS、電子ミラーが加速し、7.4MP以上の比率が早く上昇します。
- 下振れシナリオ:自動車生産減速、ADAS搭載延期、価格競争、LiDAR・レーダーへの価値移行が売上を抑えます。
- 調達への示唆:単価より設計採用、車載認定済み能力、長期供給、ソフトウェア再調整費を重視すべきです。
- 投資への示唆:総出荷数ではなく、高解像度比率、DMS採用、顧客プログラム、歩留まり、価格防御力を見る必要があります。
車両プログラムへCISを採用する7段階
車載センサーは選定から量産まで数年かかるため、画質と供給の検証を同時に進める必要があります。
- ユースケースを固定する:前方認識、サラウンド、DMS、電子ミラーなど、必要な視野、距離、照明条件を定義します。
- センサーとレンズを共同設計する:解像度、ピクセル、F値、HDR、歪み、温度特性をシステムで最適化します。
- ISPとアルゴリズムを調整する:露光、色、ノイズ、認識モデルを実車映像で評価し、学習データの偏りを確認します。
- 安全分析を行う:故障モード、診断、冗長性、ASIL、セーフステートをセンサーからECUまで追跡します。
- 環境試験を完了する:温度、湿度、振動、逆光、夜間、雨、雪、LEDフリッカーを実条件で検証します。
- 量産能力を予約する:車載認定済みウエハー、パッケージ、テストの将来枠を量産前に確保します。
- 変更と終息を管理する:マスク、工場、パッケージ、ソフト変更と最終受注を車両寿命に合わせて管理します。
車載CIS企業を評価する10の先行指標
市場シェアより、次世代プログラムでどの画素帯と用途を獲得しているかが重要です。
- 5MP以上と7.4MP以上の売上構成。
- 前方ADAS、DMS、電子ミラーの設計採用件数。
- 量産開始前の受注残と車両プログラム年数。
- 車載認定済みウエハー、パッケージ、テスト能力。
- 低照度、HDR、LEDフリッカー、赤外線性能の世代差。
- ASP低下に対する高解像度ミックスの補完力。
- 主要OEM、Tier 1、地域への売上集中度。
- フィールド故障、返品、品質逸脱、変更通知の実績。
- ISP、SoC、AIモデル、SerDesとのパートナー関係。
- サイバーセキュリティ、プライバシー、機能安全への文書対応力。
カメラシステムの総費用はセンサー単価を超える
高解像度化はセンサー価格だけでなく、光学、演算、通信、冷却、ソフトウェアの費用を増やします。
- レンズ:高画素に対応する解像力、温度安定性、広角歪み、迷光対策が必要です。
- ISP・SoC:複数映像の処理、HDR合成、AI推論、圧縮に高い演算能力が必要です。
- 通信:高解像度・高フレームレートはSerDes、配線、コネクタの帯域を増やします。
- 熱管理:センサー、ECU、SoCの発熱が画質と寿命へ影響し、配置と冷却が重要です。
- ソフトウェア:露光、色、ノイズ、認識モデル、診断、OTA更新の開発費が発生します。
- 認証:実車試験、環境試験、機能安全、サイバーセキュリティの検証費用を含みます。
- 保証:フィールド故障、再調整、リコール、部品終息の長期責任があります。
用途別に異なる車載カメラの購入基準
同じセンサーを全用途へ使うより、機能ごとの必要性能と費用を最適化する方が合理的です。
| 用途 | 重視性能 | 主な規制・安全要件 | 購入判断 |
|---|---|---|---|
| 前方ADAS | HDR、低照度、長距離解像 | 機能安全、AEB・車線維持 | 認識率と冗長性 |
| サラウンドビュー | 色一致、広角、同期 | 駐車・低速安全 | 複数台の総費用 |
| DMS | 赤外線、顔・視線検出 | 注意監視、プライバシー | 夜間性能とエッジ処理 |
| 電子ミラー | 逆光、雨、夜間、低遅延 | 視界要件 | 表示系を含む信頼性 |
| 自動運転 | 高解像度、冗長、同期 | 安全ケース、センサーフュージョン | システム全体の知覚性能 |
結論
車載CMOSイメージセンサー市場は、一台当たりカメラ数の増加と高解像度化によって拡大しますが、低画素の価格下落とプレミアムADAS・DMSの価値上昇が同時に進みます。企業は数量、画素構成、認証、ソフト連携、長期供給を分けて評価すべきです。市場規模、企業ポジション、用途別機会を継続的に比較する際は、レポートプライムの市場情報が判断材料になります。
よくある質問
車載CMOSイメージセンサー市場規模はどの程度ですか?
世界の車載CMOSイメージセンサー市場は2025年に約12.5億米ドルで、2032年には23億から27億米ドルへ拡大する見通しです。2026年から2032年の成長率は約9.11% CAGRです。
車載CMOSイメージセンサーは何に使われますか?
前方ADAS、サラウンドビュー、駐車支援、リアビュー、電子ミラー、DMS、OMS、暗視に使われます。最大用途はADAS向け前方・サラウンド知覚で、最も成長が速い用途は規制に支えられるドライバーモニタリングです。
一般CISと車載CISの違いは何ですか?
車載CISはAEC-Q100、ISO 26262、長い供給期間、広い温度範囲、振動、低照度、逆光、LEDフリッカー、機能安全への対応が必要です。スマートフォン向けと同じ画素技術を使っても、認証、設計期間、保証責任は大きく異なります。
車載イメージセンサー市場の主要企業はどこですか?
主要企業はソニー、サムスン、オンセミで、OmniVision、STMicroelectronics、Himax、キヤノン、PIXELPLUSなどが続きます。高解像度ADASでは、画質だけでなく車載認定、量産実績、Tier 1との共同設計が競争力になります。
DMS需要が成長する理由は何ですか?
DMSは居眠り、注意散漫、視線、頭部姿勢を検知し、安全規制と評価制度への対応に使われます。欧州を中心とする義務化や安全基準が搭載を押し上げ、赤外線、低照度、車室内AIに対応するセンサー需要を増やしています。